
Laudo técnico-econômico de juros · para advogados
DASH Revisional
A tese que muda a ação revisional: não basta comparar com a média. O laudo mede quanto da taxa tem justificativa econômica.
Você envia o contrato de empréstimo pessoal ou de financiamento de veículo. O laudo calcula a TREO, o custo justificável da operação, e o IAM, o afastamento do contrato em relação ao mercado e ao custo. Ao lado, o critério tradicional da taxa média do Banco Central, para você pedir pelas duas vias.
O laudo mede; o advogado pede. Pagamento por laudo, sem assinatura.
Em 50 segundos
Conheça a TREO
O problema hoje
A ação revisional depende de uma régua que está em xeque
Quase toda revisional de juros se apoia na mesma pergunta: a taxa do contrato está quantas vezes acima da média do Banco Central? Essa régua tem quatro fraquezas que o banco conhece.
- Está em revisão no STJ. O Tema 1.378, afetado em 02/09/2025, vai decidir se a taxa média, isoladamente, basta para reconhecer abusividade. Recursos especiais e agravos sobre a matéria estão suspensos.
- O múltiplo, sozinho, não basta. Há juízos que usam 1,5 vez a média, outros o dobro ou o triplo; e o STJ já decidiu que nenhum desses múltiplos, por si só, configura abusividade (REsp 2.015.514/PR).
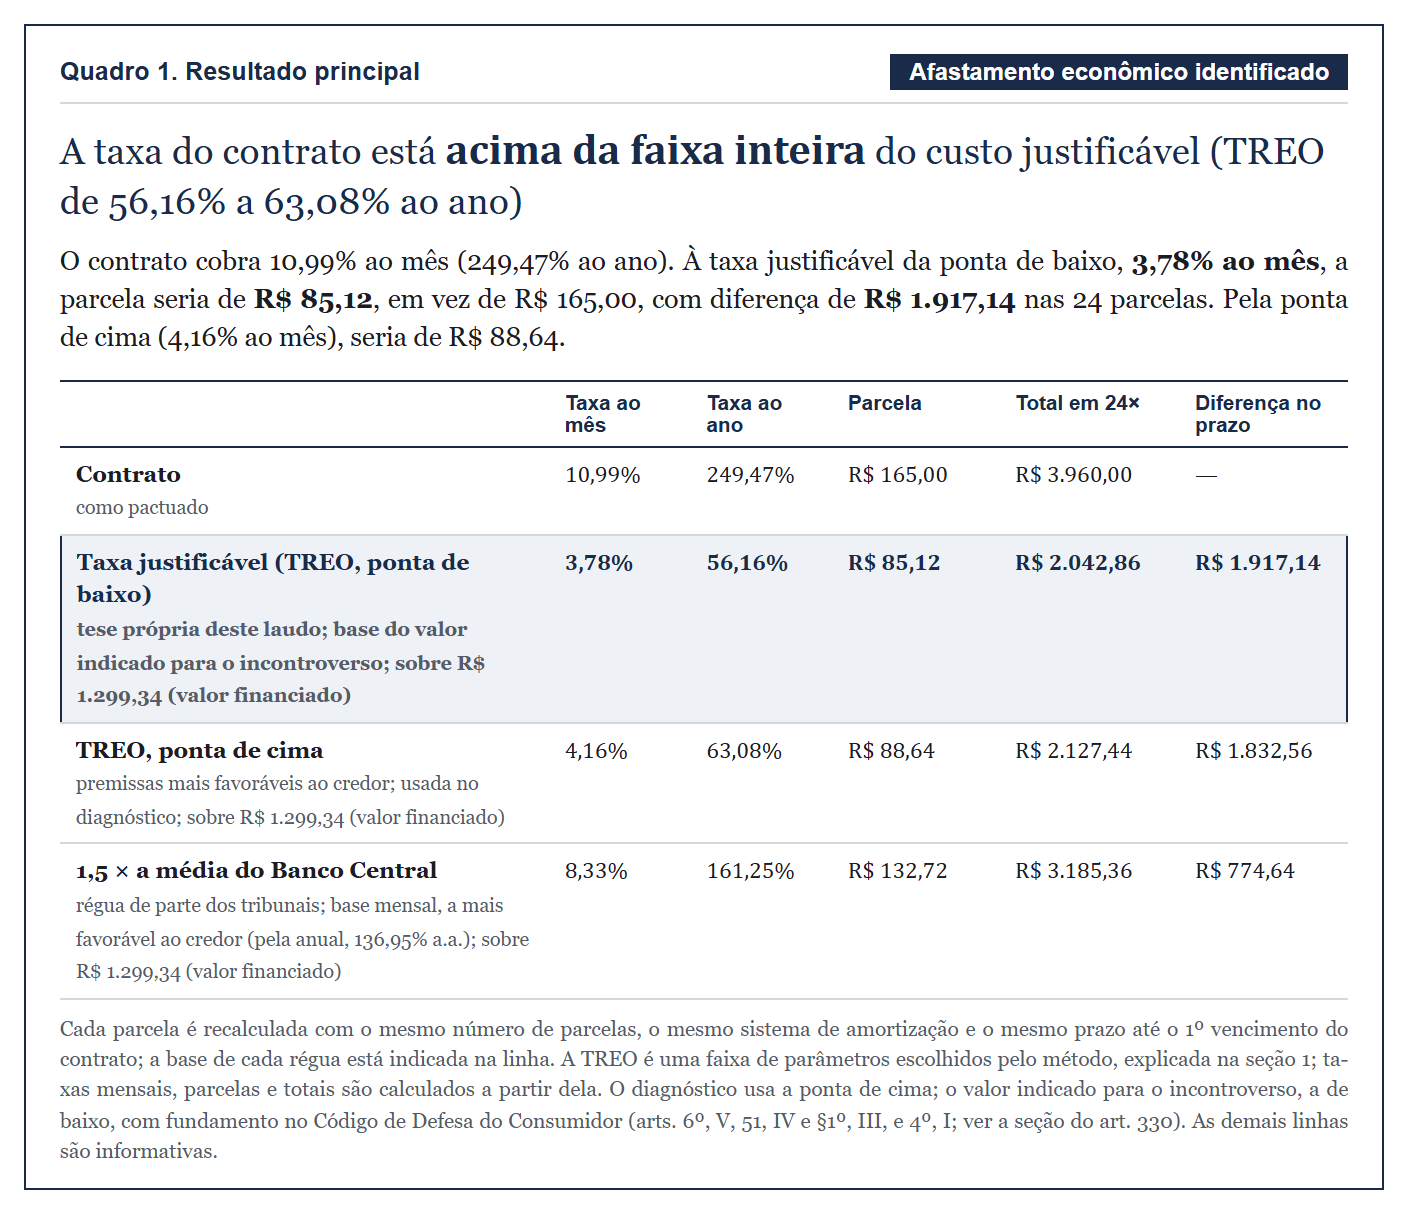
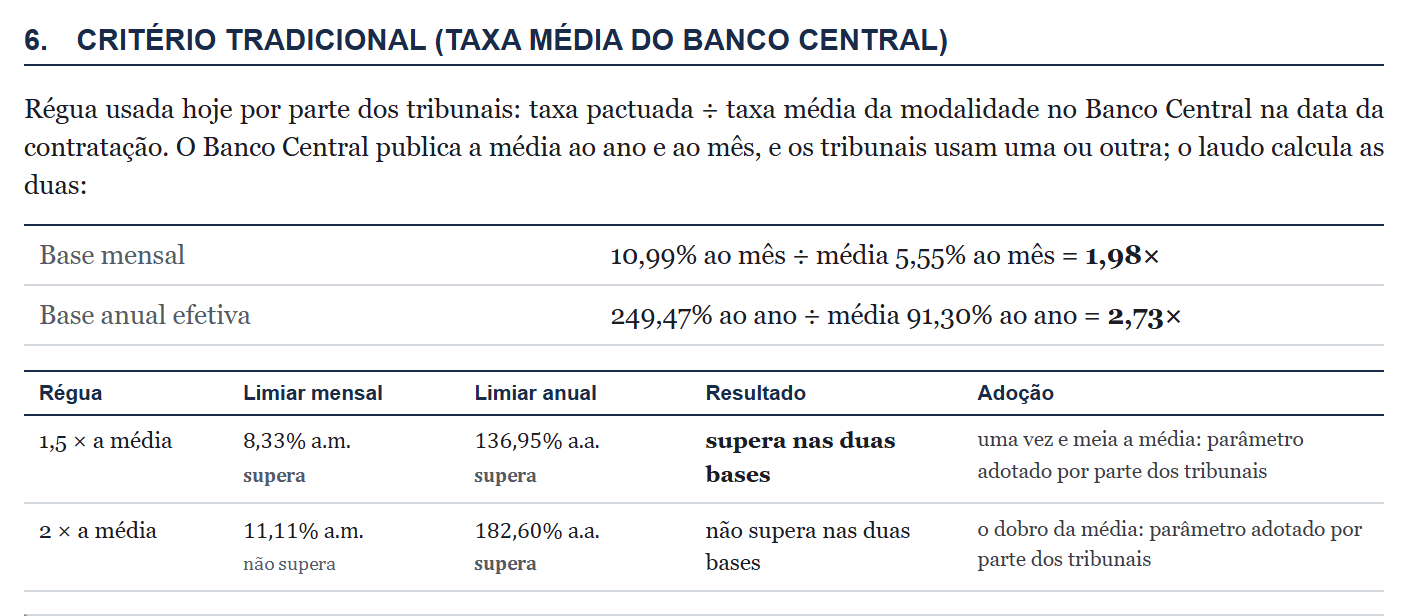
- Muda com a periodicidade. No laudo real mostrado abaixo, o mesmo contrato está a 1,98 vez a média na base mensal e a 2,73 vezes na base anual.
- Não explica nada. A média diz quanto o mercado cobra, não quanto a operação custa. Se o mercado inteiro cobra caro, a média sobe junto, e a taxa alta passa a parecer normal.
A tese do DASH Revisional
A pergunta certa não é “quanto acima da média?”. É “quanto dessa taxa se justifica?”
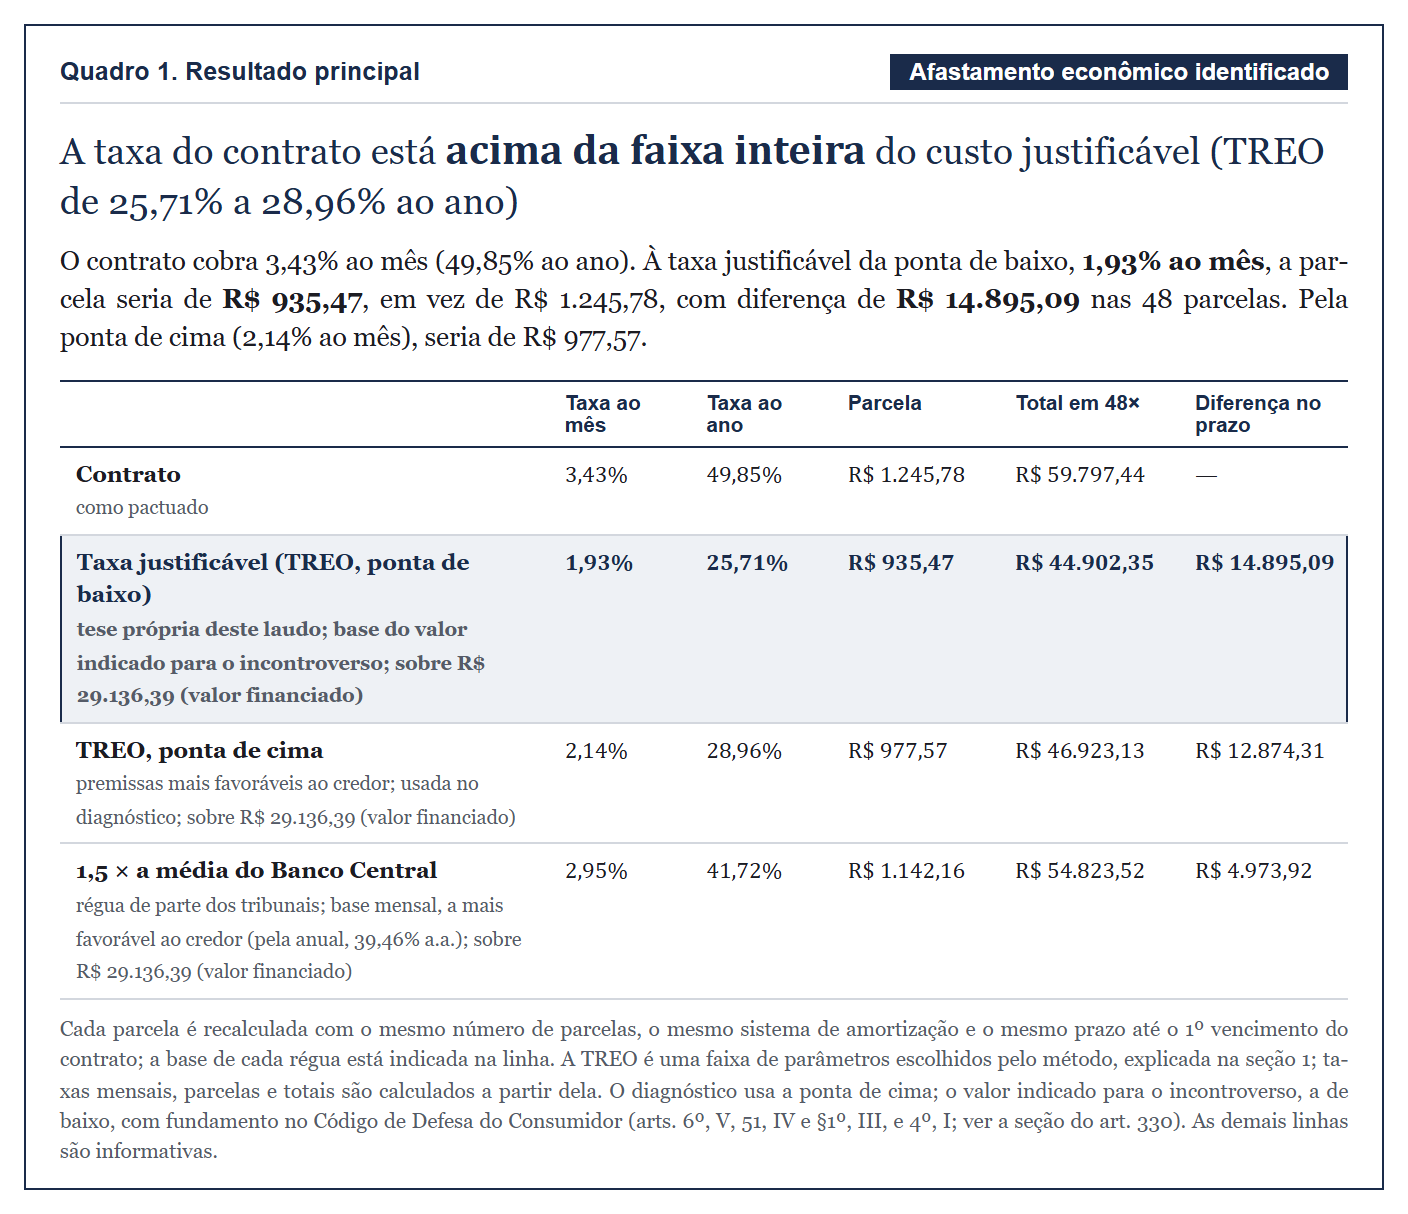
O Código de Defesa do Consumidor manda examinar a vantagem exagerada no caso concreto (art. 51, IV e § 1º, III). O laudo traz essa prova em números: decompõe o preço do crédito no que ele precisa cobrir e mostra o quanto da taxa cobrada fica sem justificativa econômica.
O método não depende da taxa média: se o STJ mitigar a régua no Tema 1.378, a prova continua de pé. E não tira nada do advogado, porque o critério tradicional também está calculado no laudo.
O laudo mede. O advogado pede.
O Método TREO
Duas medidas, explicadas no próprio laudo
É a taxa que um credor razoavelmente eficiente precisaria cobrar para cobrir os custos da operação e a margem de referência. É montada com os cinco componentes que o Banco Central usa para explicar o custo do crédito:
- Captação: o custo do dinheiro emprestado, na data do contrato.
- Inadimplência: as perdas com operações não pagas.
- Despesas administrativas: pessoal, sistemas e atendimento.
- Tributos e FGC: o que incide sobre a operação.
- Margem financeira de referência: a remuneração do capital.
A TREO é uma faixa. A ponta de baixo é o custo medido pelo Banco Central, o padrão do laudo. A de cima é um teste: concede ao banco o maior custo publicado em cada componente. O laudo só aponta excesso quando a taxa passa da faixa inteira, e o juízo, aceitando o método, escolhe o ponto da faixa.
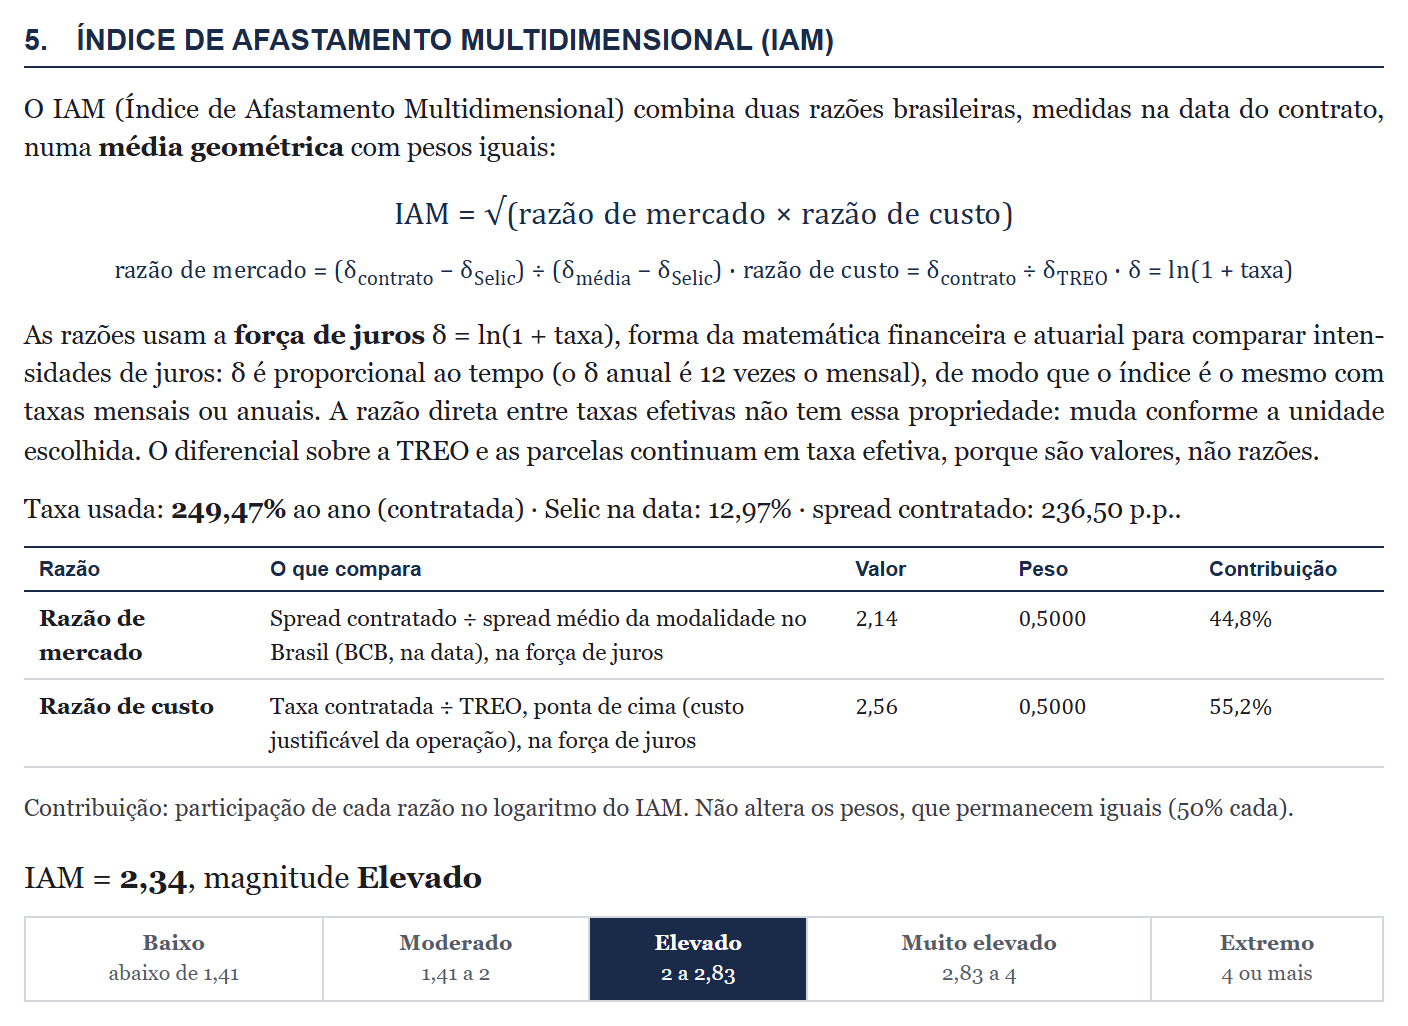
Resume em um número o afastamento do contrato em relação a duas referências brasileiras, medidas na data do contrato:
- Razão de mercado: o spread do contrato comparado ao spread médio da mesma modalidade no Brasil.
- Razão de custo: a taxa do contrato comparada à ponta de cima da TREO.
IAM = √(razão de mercado × razão de custo)
Pesos iguais, na força de juros: o resultado é o mesmo com taxa mensal ou anual. As faixas vão de Baixo a Extremo. Um contrato cobrado na média do mercado ficou em “Baixo” em todos os meses de 2015 a 2026.
O IAM indica magnitude. Não é declaração de abusividade, que é sempre do juízo.
Entenda o método em 4 minutos
Com um contrato hipotético: a régua de hoje e seus limites, a TREO, o IAM, o contexto internacional e a parcela em cada régua. É o mesmo vídeo que o laudo indica ao juízo.
E o critério tradicional também
A taxa média do Banco Central está no laudo, calculada como os tribunais usam
- A taxa média da mesma modalidade na data da contratação, com a série e a data da consulta.
- O múltiplo nas duas bases, mensal e anual. A régua só é dada como superada quando é superada nas duas.
- As réguas de 1,5 vez e do dobro da média, com a parcela recalculada a 1,5 vez a média.
- A ressalva do Tema 1.378 sempre exibida ao lado.
Pedido principal pela TREO; subsidiário por 1,5 vez a média, a régua que parte dos tribunais aplica, sempre acompanhada da prova concreta do custo (CPC, art. 326). É a estratégia padrão do kit, e o advogado pode alterá-la.
Trechos de laudos reais
Os resultados, como saem no laudo
Recortes de laudos gerados pelo sistema a partir de contratos reais. Devedor, credor, número do contrato e número do laudo ficam fora do recorte. Toque na imagem para ver em tamanho real.
O fundamento
O STJ não manda comparar com a média. Manda demonstrar.
No mesmo julgamento repetitivo, o STJ afastou a abusividade automática e admitiu a revisão quando ela é demonstrada no caso concreto. A TREO foi construída para essa demonstração.
STJ · Segunda Seção · Tema repetitivo 27 · transitado em julgado
A abusividade precisa ficar cabalmente demonstrada no caso concreto
“É admitida a revisão das taxas de juros remuneratórios em situações excepcionais, desde que caracterizada a relação de consumo e que a abusividade (capaz de colocar o consumidor em desvantagem exagerada (art. 51, §1º, do CDC) fique cabalmente demonstrada, ante às peculiaridades do julgamento em concreto.”
Processo representativo: REsp 1.061.530/RS, Rel. Min. Nancy Andrighi, julgado em 22/10/2008. O laudo entrega essa demonstração em números: o custo justificável da operação concreta, componente por componente. Tema 27 no site do STJ
STJ · 3ª Turma · unânime
REsp 2.009.614/SC: o que o STJ exige além da tabela do Banco Central
Rel. Min. Nancy Andrighi, julgado em 27/09/2022. A revisão exige a demonstração cabal da abusividade, “com menção expressa às peculiaridades da hipótese concreta”. São insuficientes “o simples cotejo entre a taxa de juros prevista no contrato e a média de mercado divulgada pelo BACEN” e “a aplicação de algum limite adotado, aprioristicamente, pelo próprio Tribunal estadual”. No caso, a revisão feita só pela comparação com a média foi anulada, e os autos voltaram à origem para novo julgamento.
| Fator que o STJ manda considerar | No laudo |
|---|---|
| A situação da economia na época da contratação | Selic e taxa média do Banco Central na data do contrato |
| O custo da captação dos recursos | Componente captação da TREO, calculado pela Selic da data |
| O risco envolvido na operação | Componente inadimplência: o do segmento e, quando há balanço auditado, o do próprio credor |
| As garantias ofertadas | Em parte: no veículo, os custos do segmento dos bancos de montadora; a garantia não é medida contrato a contrato |
| O relacionamento mantido com o banco | Não medido pelo laudo: fato a demonstrar pelo advogado |
STJ · 4ª Turma · unânime · Informativo de Jurisprudência, Edição Extraordinária n. 23
Na prática: abusividade mantida quando a prova vai além da média
AgInt no AREsp 2.608.935-RS, Rel. Min. Marco Buzzi, julgado em 04/11/2024, DJe 07/11/2024. O STJ manteve a abusividade reconhecida pelo tribunal de origem, que não se apoiou só na distância da média. Pesaram juntos:
- a taxa contratada 50% acima da média de mercado;
- o pagamento por desconto em conta corrente, garantia de satisfação do débito que reduz o risco de inadimplemento;
- a falta de demonstração, pelo banco, dos riscos da operação e do custo de captação dos recursos.
É a estrutura que o laudo organiza: o afastamento do mercado, o custo justificável da operação e a lista do que o banco precisaria provar. No caso, os juros foram limitados à taxa média. Informativo no site do STJ
STJ · Tema repetitivo 25 · o mesmo julgamento
Passar de 12% ao ano, por si só, não prova abuso
“A estipulação de juros remuneratórios superiores a 12% ao ano, por si só, não indica abusividade.”
Não contradiz o Tema 27, complementa: não há abusividade automática, mas pode haver abusividade demonstrada. A TREO não acusa taxa nenhuma por passar de 12% ao ano. Tema 25 no site do STJ
STJ · 3ª Turma
REsp 2.015.514/PR
Rel. Min. Nancy Andrighi, julgado em 07/02/2023, DJe 09/02/2023. Taxa acima de 1,5, 2 ou 3 vezes a média de mercado, por si só, não configura abusividade.
Por isso o método não é um multiplicador da média: o múltiplo aparece no laudo como informação, ao lado da prova do custo.
Lei
CDC, art. 51, IV e § 1º, III
São nulas as cláusulas que coloquem o consumidor em desvantagem exagerada. Presume-se exagerada a vantagem excessivamente onerosa para o consumidor, considerando-se a natureza e o conteúdo do contrato, o interesse das partes e outras circunstâncias peculiares ao caso.
STJ · Súmula
Súmula 297
“O Código de Defesa do Consumidor é aplicável às instituições financeiras.”
Atualização · Tema 1.378/STJ · situação: afetado, pendente de julgamento
A Segunda Seção vai decidir a “suficiência ou não da adoção das taxas médias de mercado divulgadas pelo Banco Central do Brasil ou de outros critérios previamente definidos como fundamento exclusivo para a aferição da abusividade dos juros remuneratórios em contratos bancários”. Há determinação de suspensão dos recursos especiais e agravos que discutam a mesma questão. Rel. Min. Antonio Carlos Ferreira; afetado em 02/09/2025. Situação conferida no site do STJ em 04/10/2026. Tema 1.378 no site do STJ
A TREO não considera abusiva uma taxa porque ela supera 12% ao ano, a média do Banco Central ou um múltiplo dela. Ela demonstra, com números publicados e escolhas declaradas, o que torna excepcional a operação concreta.
O laudo não afirma que a TREO seja critério adotado por tribunal. Os prompts do kit não citam precedente por conta própria: só os que o advogado indicar.
O que o banco precisa provar
O laudo inverte a conversa: agora é o banco que precisa explicar a taxa
O que passa da TREO só se justifica com dados que estão com o banco. O laudo lista esses dados, componente por componente, e o kit transforma a lista em quesitos objetivos para a perícia judicial.
- Captação: custo de funding e taxa de transferência interna na data.
- Inadimplência: perda esperada do cliente e da carteira.
- Despesas administrativas: custo alocado e critério de rateio.
- Tributos e FGC efetivamente recolhidos.
- Margem: capital exigido, custo de capital, retorno-alvo e a memória de cálculo do preço.
O Kit Revisional
Prompts prontos para a sua IA, com os números do laudo
O DASH Revisional não entrega petição pronta. Entrega um prompt por peça: você cola no assistente de IA que preferir, completa os dados do processo e recebe uma minuta para revisar. Cada prompt traz a ficha do laudo e as travas: só os números do laudo, nenhum precedente inventado, nenhuma promessa de resultado.
- Petição inicial revisional
- Impugnação ao cálculo do banco
- Embargos à execução
- Réplica à contestação
- Memoriais
- Apelação
- Quesitos à perícia judicial
- Auditor da peça
- Os mesmos 8 do empréstimo pessoal
- Defesa em busca e apreensão (Decreto-Lei 911/1969), com os prazos de 5 e 15 dias em destaque
No mesmo pacote: roteiro da ação revisional e o guia “Como usar a TREO em juízo”.
Auditor da peça: cole a minuta pronta e ele confere cada número, série do Banco Central, TREO, IAM e pedido contra a ficha do laudo. Não reescreve nada; mostra onde a peça se afastou do laudo.
Como funciona
Do PDF do contrato ao laudo
Conta e laudos
Cadastro com nome, e-mail, CPF e telefone; acesso por código no e-mail, sem senha. Laudos comprados por PIX, com nota fiscal.
Envio do contrato
PDF de até 50 páginas, só pessoa física. Cada dado é lido por mais de um método; quando eles não batem, o sistema pergunta em vez de adivinhar.
Laudo e kit
Um ZIP com o laudo em PDF, os dados em JSON, os prompts e as instruções. Cada laudo tem código de integridade e QR code para verificação pública.
Preço
Por laudo, sem assinatura
Preço por laudo em cada pacote.
Leve para o processo a prova que a média não dá
TREO, IAM e o critério tradicional no mesmo laudo, com o kit para redigir as peças.